Banco will: Cartão de crédito
- 227.49KAvaliações
- 3,5
- Desenvolvedor
- will bank: Conta, cartão de crédito e empréstimo
- Lançado
- 7 de mai. de 2017
Capturas de tela
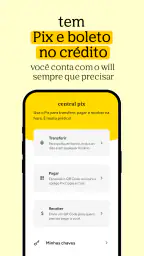
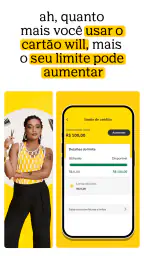
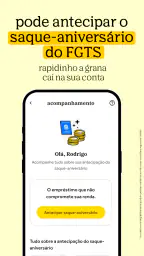
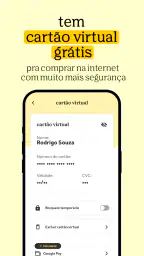
Eu comecei a olhar o Banco will menos como uma conta digital genérica e mais como uma ferramenta para concentrar o dia a dia financeiro em um só lugar. O ponto que mais chama atenção é a combinação entre cartão de crédito e conta digital, com empréstimo, investimento e Pix no crédito aparecendo como extensões da mesma experiência. Isso muda bastante a utilidade do aplicativo: ele não serve apenas para consultar saldo, mas pode acompanhar momentos diferentes da rotina, desde um pagamento comum até uma necessidade pontual de crédito.
Minha impressão geral é positiva, mas não totalmente sem ressalvas. A nota média de 3,5, baseada em cerca de 675 mil avaliações, mostra que a experiência não é uniforme para todo mundo. Ao mesmo tempo, mais de 50 milhões de instalações indicam que o serviço alcançou uma parcela enorme de usuários. Eu recomendaria testar o will com atenção, principalmente para quem quer praticidade e prefere resolver várias tarefas pelo celular, mas não o trataria como a escolha automática para qualquer perfil.
O cartão de crédito como centro da experiência
O cartão é a capacidade que melhor define a proposta do aplicativo. Em vez de ficar separado da conta, ele aparece dentro de um ambiente que também reúne Pix, empréstimo e investimento. Para mim, essa integração é mais importante do que a quantidade de funções anunciadas: quando uma compra precisa ser conferida, quando o dinheiro da conta deve ser movimentado ou quando surge uma dúvida sobre crédito, a pessoa tende a procurar tudo no mesmo app.
Essa centralização pode reduzir a necessidade de alternar entre aplicativos bancários. É especialmente interessante para quem recebe dinheiro em uma conta, usa outro serviço para o cartão e precisa de uma terceira solução para transferências. No will, a proposta é aproximar essas tarefas. O ganho não está apenas em ter vários recursos, mas em poder acompanhar a vida financeira a partir de um único ponto de acesso.
O aplicativo é gratuito e tem classificação livre, o que facilita o primeiro contato. Ele foi lançado em 7 de maio de 2017 e é desenvolvido por will bank: Conta, cartão de crédito e empréstimo. Na versão 2.147.1, com suporte mínimo ao Android 6.0, encontrei uma proposta claramente voltada ao uso cotidiano, sem exigir que o usuário seja especialista em finanças para começar.
Eu vejo o cartão funcionando melhor quando a pessoa estabelece uma regra simples: usar o limite como meio de pagamento, não como extensão permanente da renda. Essa distinção parece óbvia, mas faz muita diferença. O aplicativo pode tornar o crédito mais acessível e organizado; ele não elimina o risco de gastar mais do que cabe no orçamento.
O que muda quando conta e cartão ficam juntos
Na prática, a proximidade entre conta e cartão ajuda a tomar decisões mais rápidas. Se eu faço uma compra, posso pensar nela em relação ao dinheiro disponível e aos compromissos futuros, em vez de enxergar apenas a parcela ou o valor isolado da transação. Essa visão conjunta é útil para evitar aquela falsa sensação de folga que aparece quando o saldo da conta está positivo, mas a fatura já está comprometida.
Também há uma vantagem comportamental: consultar o cartão no mesmo ambiente em que acompanho o saldo pode me lembrar de verificar todas as saídas, não apenas as transferências. Para quem costuma perder o controle por pequenas compras recorrentes, essa rotina de conferência é mais valiosa do que qualquer recurso sofisticado. Eu aconselho abrir o app em dias fixos da semana e conferir lançamentos, limite e compromissos antes de fazer novas compras.
Por outro lado, reunir tudo em um lugar não significa que a organização acontecerá sozinha. O usuário ainda precisa interpretar o que vê e criar limites próprios. O will pode facilitar o acesso às informações, mas não substitui uma planilha, um caderno ou uma regra pessoal de orçamento quando as despesas são mais complexas.
Como eu usaria o cartão no cotidiano
Imagine uma situação comum: no início do mês, eu uso o cartão para compras de supermercado, transporte e uma assinatura digital. Depois, recebo uma cobrança inesperada e penso em parcelar uma nova compra. Antes de confirmar, eu verificaria o impacto no limite e compararia esse compromisso com o dinheiro que já está reservado para despesas fixas. O benefício do aplicativo, nesse caso, é permitir que a decisão aconteça no mesmo lugar em que acompanho minha conta.
Eu também separaria o cartão para despesas previsíveis e deixaria o Pix ou o saldo da conta para gastos que precisam ser pagos imediatamente. Essa divisão ajuda a enxergar o que já foi consumido e o que ainda será cobrado. O Pix no crédito pode parecer conveniente em uma emergência, mas eu o trataria como uma alternativa excepcional, não como uma forma normal de movimentar dinheiro. A praticidade pode esconder um custo ou um compromisso que pesa depois, portanto a confirmação deve ser feita com calma.
Um uso menos óbvio é aproveitar a concentração de recursos para revisar hábitos. Ao observar cartão, conta e outras opções financeiras no mesmo aplicativo, eu consigo perceber se estou usando crédito para despesas que deveriam caber no saldo disponível. Essa leitura é mais útil do que simplesmente procurar o maior limite possível. Para mim, o melhor cartão é aquele que oferece controle, não aquele que estimula a gastar mais.
Quando a proposta faz mais sentido
O melhor cenário para o will é o de uma pessoa que quer começar ou simplificar sua relação com um banco digital. Quem ainda alterna entre diferentes aplicativos para pagar contas, movimentar dinheiro e acompanhar o cartão pode se beneficiar da experiência integrada. O serviço também pode fazer sentido para quem prefere resolver tarefas pelo celular e não quer depender de uma estrutura bancária tradicional para cada operação.
Eu recomendaria atenção especial a estudantes, trabalhadores autônomos e pessoas que estão reorganizando a vida financeira, desde que tenham disciplina para acompanhar o crédito. Nesses perfis, uma conta digital com cartão pode facilitar pagamentos e dar mais clareza ao fluxo mensal. O ponto decisivo é não confundir facilidade de contratação ou uso com capacidade de pagamento.
Para alguém que recebe a renda em uma conta e usa o cartão apenas para compras planejadas, a combinação tende a ser prática. Já para quem precisa de ferramentas muito detalhadas de orçamento, relatórios avançados ou uma separação rigorosa entre objetivos financeiros, talvez seja necessário complementar o aplicativo com outra solução. O will pode ser o centro das operações, mas não precisa ser a única ferramenta de organização.
Pix no crédito, empréstimo e investimento: conveniência com responsabilidade
A presença de Pix no crédito amplia as possibilidades do cartão, mas também exige mais cuidado na escolha do meio de pagamento. O Pix costuma ser associado à rapidez e ao uso do saldo disponível; quando o crédito entra na equação, a operação passa a ter outra natureza. Eu só consideraria essa alternativa depois de verificar o valor final, as condições apresentadas e o efeito sobre a fatura.
O mesmo raciocínio vale para o empréstimo. Ter essa opção próxima da conta pode ser útil quando existe uma necessidade real e um plano de pagamento claro. Não é uma boa ideia usar crédito para cobrir repetidamente despesas comuns, porque isso transforma um problema de orçamento em uma dívida contínua. A vantagem do acesso rápido só existe quando o usuário consegue avaliar a decisão sem agir por impulso.
O investimento também pode ser interessante para quem quer sair do dinheiro parado e começar a pensar em objetivos. Ainda assim, eu não escolheria uma aplicação apenas porque ela está no mesmo aplicativo do cartão. Antes de investir, eu definiria prazo, finalidade e tolerância a oscilações. A integração facilita o caminho, mas não substitui a comparação entre alternativas nem a formação de uma reserva para emergências.
Esse é um dos pontos em que o will pode ser mais útil para iniciantes e menos suficiente para usuários avançados. Quem está começando pode gostar de ter conta, crédito e investimento próximos. Quem já acompanha diferentes produtos com critérios próprios talvez prefira uma plataforma que ofereça mais profundidade em uma área específica, mesmo que precise usar mais de um aplicativo.
As limitações que eu levaria a sério
A nota média de 3,5 merece ser considerada antes da instalação. Ela não prova que o aplicativo será ruim para uma pessoa específica, mas indica que há experiências variadas entre os usuários. Em um serviço financeiro, problemas de acesso, divergências de entendimento ou dificuldades em uma operação podem ser mais incômodos do que em um aplicativo comum. Eu manteria uma alternativa de pagamento disponível, especialmente durante a adaptação.
Também existe uma possível fricção causada pela quantidade de caminhos financeiros reunidos no mesmo ambiente. Conta, cartão, empréstimo, investimento e Pix no crédito podem simplificar a vida, mas também podem deixar a experiência mais carregada para quem só deseja consultar o saldo e pagar uma compra. Se você prefere interfaces extremamente enxutas, talvez precise de algum tempo para identificar apenas as funções que realmente usa.
Outro cuidado é não avaliar o cartão apenas pela conveniência. A melhor decisão depende das condições apresentadas no momento da contratação e do uso, além da capacidade de pagamento de cada pessoa. Eu leria todas as informações exibidas antes de confirmar crédito, empréstimo ou Pix no crédito. Em finanças, uma tela rápida não deve resultar em uma decisão apressada.
Eu também não escolheria o will como única opção se minha prioridade fosse atendimento presencial, relacionamento com gerente ou uma estrutura física para resolver situações delicadas. A proposta digital favorece autonomia pelo celular, mas esse modelo não atende igualmente quem prefere conversar pessoalmente ou precisa de suporte fora do ambiente do aplicativo.
Como comparar com bancos tradicionais e outras contas digitais
Comparado a um banco tradicional, o will tende a ser mais conveniente para quem quer fazer tudo pelo celular e evitar processos mais formais. A conta e o cartão ficam próximos, e o usuário pode explorar outras alternativas financeiras sem começar uma relação separada para cada uma. Em contrapartida, a experiência digital exige mais autonomia e pode não oferecer o tipo de contato que algumas pessoas valorizam.
Na comparação com outra conta digital, eu observaria menos a lista de funções e mais a forma como o cartão se encaixa na minha rotina. Se eu quero uma solução única para conta e crédito, o will tem uma proposta coerente. Se minha prioridade for uma ferramenta específica para investimentos, benefícios de cartão ou controle detalhado de despesas, eu compararia esses pontos diretamente antes de trocar de banco.
Também vale considerar o comportamento pessoal. Para alguém que gasta por impulso, ter crédito, empréstimo e Pix no crédito próximos pode aumentar a tentação de antecipar consumo. Para alguém disciplinado, a mesma integração pode simplificar pagamentos e acompanhamento. O produto não é bom ou ruim isoladamente: ele pode ser adequado para um hábito financeiro e inadequado para outro.
Quem aproveita mais e quem deveria procurar outra opção
Eu vejo maior benefício para quem quer uma porta de entrada simples no mundo das contas digitais, precisa de um cartão para o cotidiano e prefere concentrar movimentações no celular. A classificação livre e a disponibilidade gratuita tornam o primeiro passo acessível, enquanto a combinação de serviços permite ampliar o uso conforme surgem novas necessidades.
O aplicativo também pode ajudar quem está tentando criar uma rotina de conferência financeira. Minha sugestão seria começar com poucas funções: movimentar a conta, acompanhar o cartão e revisar os gastos semanalmente. Só depois eu avaliaria empréstimo, investimento ou Pix no crédito. Essa ordem reduz a chance de transformar a variedade de recursos em confusão.
Eu seria mais cauteloso para recomendar a pessoas que precisam de orçamento muito detalhado, atendimento presencial ou regras rígidas para impedir o uso de crédito. Nesses casos, um banco tradicional ou uma solução mais especializada pode oferecer uma experiência melhor. O will é mais convincente como banco digital de uso geral do que como ferramenta completa de planejamento financeiro para todos os perfis.
Para decidir, eu faria um teste prático: instalaria o app, conferiria como me sinto ao localizar saldo e cartão, analisaria com cuidado as opções de crédito e observaria se a organização fica mais clara ou mais confusa. Não escolheria apenas pela quantidade de recursos. O melhor resultado aparece quando a conveniência do cartão vem acompanhada de limites pessoais bem definidos.
No fim, minha avaliação é de que o Banco will pode ser uma boa escolha para centralizar conta digital e cartão de crédito, especialmente para quem valoriza autonomia e operações pelo celular. A presença de empréstimo, investimento e Pix no crédito amplia o alcance, mas também aumenta a responsabilidade do usuário. Eu o recomendaria para quem quer praticidade sem abandonar o controle; para quem procura uma solução altamente especializada ou suporte presencial, compararia outras alternativas antes de mudar.
Destaques
- Cartão virtual facilita compras online com mais segurança.
- Aplicativo permite acompanhar gastos e faturas em tempo real.
- Possibilidade de ajustar o limite pelo próprio app.
- Pagamento por aproximação agiliza compras presenciais.
- Notificações ajudam a identificar transações imediatamente.
Limitações
- A aprovação pode depender de análise de crédito e não é garantida.
- Limite inicial pode ser baixo para alguns perfis.
- Atrasos no pagamento podem gerar juros e encargos elevados.
- Nem todos os estabelecimentos aceitam pagamentos por aproximação.
- Instabilidades no app podem dificultar o acesso à fatura.
Perguntas frequentes
O que é o Banco will: Cartão de crédito?
O Banco will é um aplicativo de serviços financeiros que permite solicitar e administrar um cartão de crédito pelo celular. Pela plataforma, o usuário pode acompanhar compras, consultar limite, verificar faturas, realizar pagamentos e acessar outras funções oferecidas pelo banco. A disponibilidade do cartão, dos limites e de determinados recursos pode variar conforme a análise de crédito e o perfil de cada cliente.
Como solicitar o cartão de crédito pelo aplicativo Banco will?
A solicitação normalmente é feita diretamente pelo aplicativo, com o preenchimento de dados pessoais, informações de contato e documentos necessários para identificação. Depois do envio, o banco realiza uma análise cadastral e de crédito, que pode resultar em aprovação, recusa ou pedido de informações adicionais. É importante conferir os dados antes de enviar e ler atentamente as condições apresentadas durante a contratação.
O cartão Banco will tem anuidade ou outras tarifas?
As tarifas podem depender do tipo de cartão, da oferta disponível para o usuário e das regras vigentes no momento da contratação. Antes de aceitar o produto, verifique no aplicativo informações sobre anuidade, juros do crédito rotativo, parcelamento de fatura, saques, atrasos e demais serviços. Mesmo quando não há anuidade, outras operações podem ter custos específicos, por isso a leitura do contrato é indispensável.
Quais recursos posso encontrar no aplicativo Banco will?
O aplicativo foi desenvolvido para concentrar o controle do cartão em um só lugar. Entre os recursos que podem estar disponíveis estão consulta de limite, acompanhamento de transações, visualização e pagamento da fatura, notificações de compras, contestação de operações e gerenciamento de dados do cartão. Algumas funções podem ser liberadas gradualmente ou variar conforme o produto contratado e a versão instalada.
O Banco will é seguro para usar no celular?
O aplicativo utiliza mecanismos de autenticação e proteção para ajudar a preservar os dados e as movimentações financeiras do cliente, mas a segurança também depende dos cuidados do próprio usuário. Baixe o app somente pelas lojas oficiais, mantenha o sistema atualizado, use uma senha forte e evite compartilhar códigos de acesso. Nunca informe senhas ou tokens por mensagens, ligações ou links suspeitos.


